Das steckt in der Vorlage
Die Excel-Datei enthält vier Blätter:
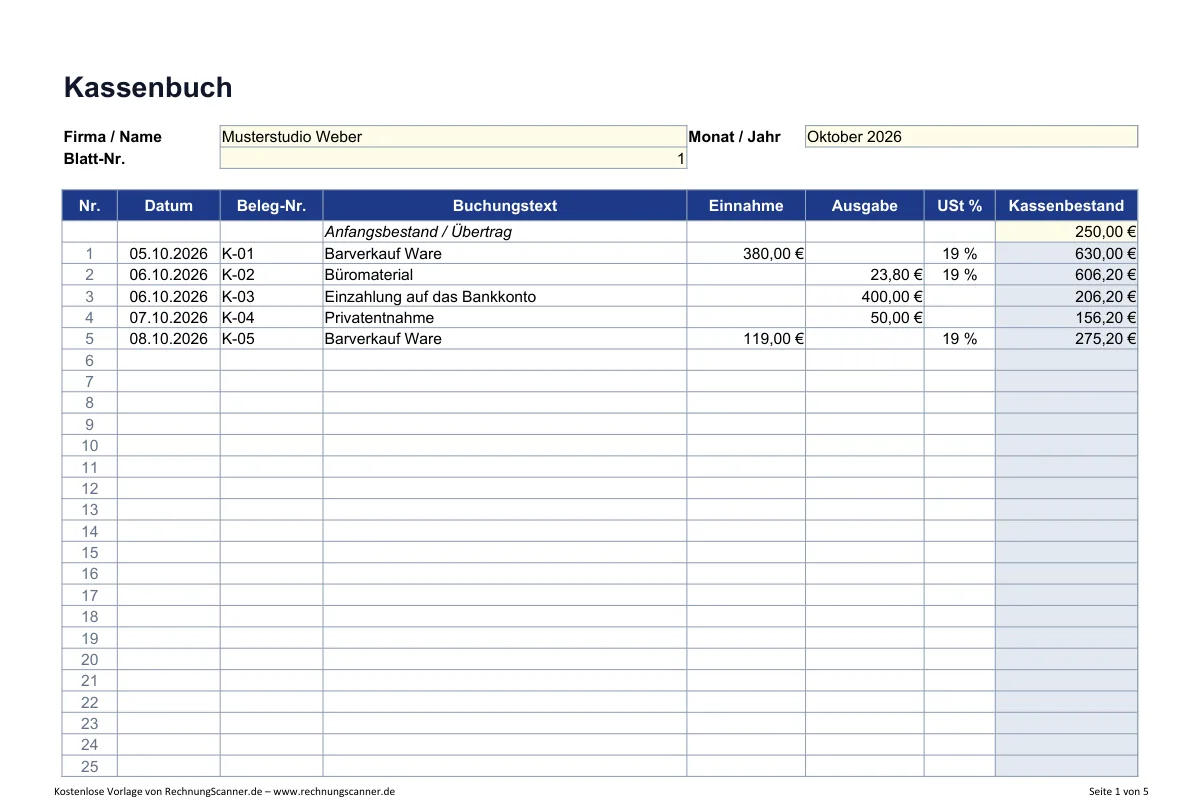
- Kassenbuch: 40 Zeilen mit Datum, Belegnummer, Buchungstext, Einnahme, Ausgabe und Umsatzsteuersatz. Der Kassenbestand wird nach jeder Zeile neu berechnet, Summen und Endbestand stehen am Ende des Blattes.
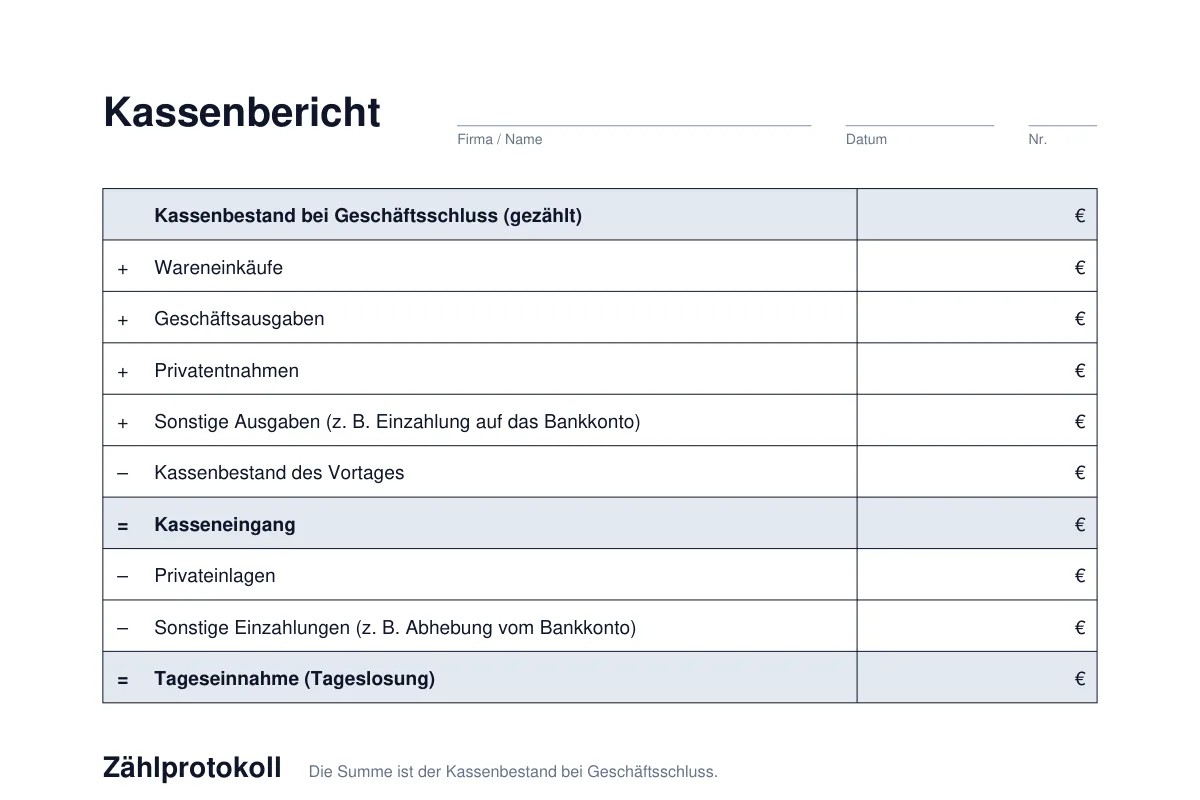
- Kassenbericht: ermittelt die Tageseinnahme aus dem gezählten Kassenbestand.
- Zählprotokoll: Sie tragen die Anzahl der Scheine und Münzen ein, die Summe geht automatisch in den Kassenbericht ein.
- Hinweise: eine kurze Anleitung zum Ausfüllen.
Die Datei funktioniert in Microsoft Excel, LibreOffice Calc und Apple Numbers. Makros enthält sie nicht. Die PDF-Vorlagen sind für das handschriftliche Führen gedacht und lassen sich beliebig oft ausdrucken.
Wer muss ein Kassenbuch führen?
Ob Sie ein Kassenbuch führen müssen, hängt davon ab, wie Sie Ihren Gewinn ermitteln. Die Höhe der Bareinnahmen spielt dafür keine Rolle.
| Gewinnermittlung | Wer ist das? | Kassenbuch |
|---|---|---|
| Bilanz (doppelte Buchführung) | Kaufleute nach dem Handelsgesetzbuch, zum Beispiel GmbH, UG, OHG und KG, außerdem Gewerbetreibende mit mehr als 800.000 € Umsatz oder mehr als 80.000 € Gewinn im Jahr | Pflicht, sobald es Bargeschäfte gibt |
| Einnahmenüberschussrechnung | Freiberufler, Kleingewerbetreibende und die meisten Kleinunternehmer | Keine Pflicht. Bareinnahmen und Barausgaben müssen aber einzeln aufgezeichnet und belegt werden. |
Die Grenzen von 800.000 € Umsatz und 80.000 € Gewinn stehen in § 141 der Abgabenordnung. Dass bei der Einnahmenüberschussrechnung kein Kassenbuch verlangt wird, hat der Bundesfinanzhof entschieden (Beschluss vom 16.02.2006, X B 57/05).
Freiwillig geführt heißt: richtig geführt. Wer ohne Pflicht ein Kassenbuch führt und seine Bareinnahmen damit nachweist, muss es vollständig und ordentlich führen. Ein lückenhaftes Kassenbuch schadet bei einer Prüfung mehr als eine saubere Belegablage.
Ist ein Kassenbuch in Excel erlaubt?
Wer zur Führung eines Kassenbuchs verpflichtet ist, erfüllt diese Pflicht mit einer Excel-Datei regelmäßig nicht. Der Grund ist die Unveränderbarkeit: Buchungen dürfen nicht so geändert werden, dass der ursprüngliche Inhalt nicht mehr feststellbar ist (§ 146 Abs. 4 AO). In einer Tabellenkalkulation lässt sich jede Zelle überschreiben, ohne dass eine Spur bleibt.
So können Sie die Vorlagen trotzdem sinnvoll einsetzen:
- Handschriftlich führen: PDF ausdrucken, mit Kugelschreiber ausfüllen, die Blätter fortlaufend nummerieren und abheften. Diese Form ist anerkannt.
- Als Rechenhilfe: Mit der Excel-Datei prüfen Sie Summen und Bestände oder zählen die Kasse mit dem Zählprotokoll.
- Als freiwillige Übersicht: Wenn Sie kein Kassenbuch führen müssen, hilft die Excel-Datei dabei, Bargeld im Blick zu behalten. Maßgeblich bleiben Ihre Belege.
Wer viele Bargeschäfte hat und ein elektronisches Kassenbuch möchte, braucht eine Software, die Änderungen protokolliert. Sprechen Sie das mit Ihrem Steuerbüro ab.
Kassenbuch richtig führen: 7 Regeln
- Täglich eintragen. Einnahmen und Ausgaben gehören am selben Tag ins Kassenbuch.
- Jeden Vorgang einzeln. Keine Sammelbuchungen für mehrere Verkäufe oder Einkäufe.
- In zeitlicher Reihenfolge. Der Bestand muss nach jeder Zeile stimmen.
- Keine Buchung ohne Beleg. Fehlt ein Beleg, schreiben Sie einen Eigenbeleg.
- Nichts überschreiben. Fehler durchstreichen, sodass der alte Eintrag lesbar bleibt, und neu eintragen.
- Privates und Bank mitbuchen. Privatentnahmen, Privateinlagen, Einzahlungen auf das Bankkonto und Abhebungen sind Kassenbewegungen.
- Kasse zählen. Der Bestand laut Kassenbuch muss jederzeit mit dem Geld in der Kasse übereinstimmen. Prüfer nennen das Kassensturzfähigkeit.
Beispiel: So sieht ein ausgefülltes Kassenbuch aus
| Datum | Beleg-Nr. | Buchungstext | Einnahme | Ausgabe | Bestand |
|---|---|---|---|---|---|
| 05.10. | Anfangsbestand | 250,00 € | |||
| 05.10. | K-01 | Barverkauf Ware | 380,00 € | 630,00 € | |
| 06.10. | K-02 | Büromaterial | 23,80 € | 606,20 € | |
| 06.10. | K-03 | Einzahlung auf das Bankkonto | 400,00 € | 206,20 € | |
| 07.10. | K-04 | Privatentnahme | 50,00 € | 156,20 € | |
| 08.10. | K-05 | Barverkauf Ware | 119,00 € | 275,20 € |
Die Einzahlung auf das Bankkonto ist keine Betriebsausgabe, mindert aber den Kassenbestand und wird deshalb als Ausgabe der Kasse eingetragen. Dasselbe gilt für die Privatentnahme.
Kassenbericht und Zählprotokoll
Bei einer offenen Ladenkasse, also einer Kasse ohne Registrierkasse und ohne Einzelaufzeichnung jedes Verkaufs, wird die Tageseinnahme rückwärts aus dem gezählten Bestand berechnet:
Kassenbestand bei Geschäftsschluss
+ Ausgaben des Tages (Wareneinkäufe, Geschäftsausgaben, Privatentnahmen, Bankeinzahlungen)
− Kassenbestand des Vortages
− Privateinlagen und sonstige Einzahlungen
= Tageseinnahme
Der Kassenbericht wird für jeden Geschäftstag neu erstellt und beruht auf dem Geld, das abends tatsächlich in der Kasse liegt. Deshalb gehört das Zählen dazu. Ein Zählprotokoll mit der Stückzahl jeder Münze und jedes Scheins ist nicht vorgeschrieben, belegt aber, dass gezählt und nicht geschätzt wurde.
Geplant: Registrierkassenpflicht ab 2028
Bisher darf jeder Betrieb eine offene Ladenkasse führen. Das soll sich ändern: Das Bundeskabinett hat am 23. September 2026 den Entwurf eines zweiten Kassengesetzes beschlossen. Danach müssen Betriebe mit mehr als 100.000 € Jahresumsatz ab dem 1. Januar 2028 eine elektronische Kasse einsetzen. Wer im Jahr weniger als 12.000 € bar einnimmt, soll ausgenommen bleiben. Weitere Ausnahmen, etwa für Wochenmärkte, kann eine Verordnung regeln (Bundesfinanzministerium).
Bundestag und Bundesrat müssen noch zustimmen, Einzelheiten können sich ändern (Stand: Oktober 2026). Betriebe unterhalb der Grenzen wären von der Pflicht nicht erfasst. Für sie bleibt der Kassenbericht das passende Formular. Einzelheiten stehen im Artikel Registrierkassenpflicht ab 2028.
Aufbewahren und Belege ablegen
Kassenbücher und Kassenberichte bewahren Sie 10 Jahre auf, die Belege dazu 8 Jahre. Das genaue Fristende für jedes Jahr zeigt der Aufbewahrungsfristen-Rechner.
Kassenbelege auf Thermopapier verblassen oft schon nach wenigen Jahren. Fotografieren oder scannen Sie solche Belege frühzeitig. Mit RechnungScanner.de werden Betrag, Datum und Umsatzsteuer dabei gleich ausgelesen. Für einzelne Barzahlungen ohne Beleg gibt es die Quittung-Vorlage.
Eine ausführliche Anleitung steht im Ratgeber Kassenbuch führen.
Häufige Fragen
Ist ein Kassenbuch in Excel erlaubt?
Als alleiniges Kassenbuch in der Regel nicht. Eine Excel-Datei lässt sich nachträglich ändern, ohne dass die Änderung erkennbar ist. Damit fehlt die Unveränderbarkeit, die für Bücher und Aufzeichnungen verlangt wird. Zulässig ist es, die Vorlage auszudrucken und handschriftlich zu führen. Als Rechenhilfe oder freiwillige Übersicht können Sie die Excel-Datei jederzeit nutzen.
Müssen Kleinunternehmer ein Kassenbuch führen?
Normalerweise nicht. Wer seinen Gewinn mit einer Einnahmenüberschussrechnung ermittelt, ist nicht verpflichtet, ein Kassenbuch zu führen. Das gilt für die meisten Kleinunternehmer und Freiberufler. Bareinnahmen und Barausgaben müssen trotzdem einzeln aufgezeichnet und mit Belegen nachgewiesen werden.
Wie oft muss das Kassenbuch geführt werden?
Täglich. Kasseneinnahmen und Kassenausgaben sind nach § 146 Abs. 1 AO täglich festzuhalten. Wer Einträge für mehrere Tage oder eine ganze Woche nachholt, riskiert, dass das Finanzamt die Kassenführung verwirft und Einnahmen schätzt.
Was ist der Unterschied zwischen Kassenbuch und Kassenbericht?
Das Kassenbuch listet jede einzelne Bareinnahme und Barausgabe mit laufendem Bestand auf. Der Kassenbericht ermittelt die Tageseinnahme rückwärts aus dem gezählten Kassenbestand. Er wird bei einer offenen Ladenkasse gebraucht, bei der nicht jeder Verkauf einzeln aufgezeichnet wird.
Darf der Kassenbestand negativ sein?
Nein. In einer Kasse kann nicht weniger als null Euro liegen. Ein rechnerisch negativer Bestand zeigt, dass Einnahmen oder Einlagen fehlen oder in der falschen Reihenfolge eingetragen wurden. Bei einer Prüfung ist das ein schwerer Mangel.
Wie lange muss ein Kassenbuch aufbewahrt werden?
Kassenbücher und Kassenberichte müssen 10 Jahre aufbewahrt werden, die zugehörigen Belege 8 Jahre. Die Frist beginnt am Ende des Jahres, in dem die letzte Eintragung gemacht wurde.
Ist ein Zählprotokoll Pflicht?
Nein. Nach der Rechtsprechung des Bundesfinanzhofs genügt bei der offenen Ladenkasse ein täglicher Kassenbericht, der auf dem tatsächlich gezählten Bestand beruht. Ein Zählprotokoll ist aber der einfachste Nachweis, dass wirklich gezählt wurde.
Diese Seite gibt einen allgemeinen Überblick und ersetzt keine Steuer- oder Rechtsberatung. Im Einzelfall hilft Ihre Steuerberaterin oder Ihr Steuerberater.